Omissão de doença preexistente anula plano de saúde? Veja
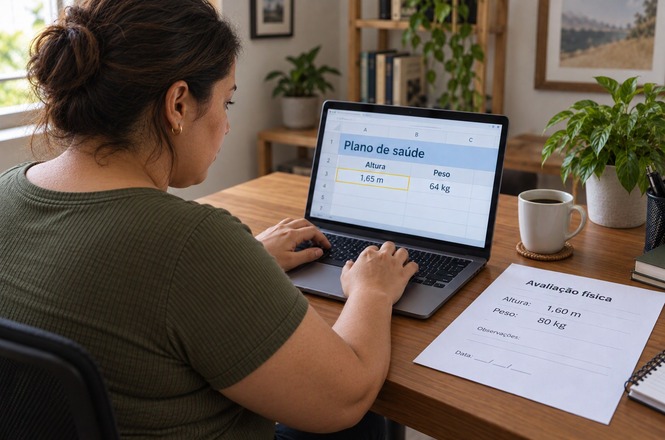
Omissão de doença preexistente e fraude na declaração de saúde: quando o plano pode ser cancelado?
Preencher a declaração de saúde no momento de contratar um convênio médico costuma ser tratado por muitas pessoas como uma etapa meramente burocrática. No entanto, omitir informações clínicas relevantes pode gerar consequências severas — incluindo a perda integral da cobertura assistencial para toda a família.
Uma decisão recente da 3ª Vara Cível da Comarca de Joinville (SC) reacendeu esse debate ao reconhecer a ocorrência de fraude contratual e autorizar o cancelamento de um plano de saúde após identificar uma forte discrepância entre os dados informados na contratação e o histórico médico real da beneficiária.
O caso julgado em Joinville: divergência de dados e pedido de bariátrica
De acordo com os autos do processo — que tramita em segredo de justiça —, o contrato do plano de saúde teve início em agosto de 2023. Na ocasião, o titular preencheu a declaração de saúde em nome do grupo familiar, negando a existência de quaisquer doenças ou lesões preexistentes, inclusive a obesidade. No formulário, constava que uma das beneficiárias pesava 64 quilos e media 1,65 metro.
Apenas nove meses depois, em maio de 2024, a operadora recebeu um pedido de autorização para cirurgia bariátrica por videolaparoscopia, indicada para o tratamento de obesidade mórbida. Ao auditar a documentação médica enviada com a solicitação, a operadora descobriu um cenário completamente diferente do declarado na adesão:
Dados clínicos reais: os prontuários apontavam diagnóstico de obesidade grau II, com peso de 107,2 quilos e altura de 1,70 metro.
Histórico anterior ao contrato: havia registros médicos da condição desde 2018, relatos de sobrepeso desde a infância e diversas tentativas frustradas de emagrecimento por meio de tratamentos clínicos.
Diante das evidências, a operadora ingressou com ação judicial pedindo o reconhecimento da fraude contratual por omissão consciente de doença preexistente, o cancelamento do vínculo e a isenção da obrigação de custear a cirurgia.
O papel da ANS e o entendimento da Justiça sobre a má-fé
Durante o andamento do processo, a Agência Nacional de Saúde Suplementar (ANS) apresentou manifestação técnica apontando que a operadora não havia instaurado um procedimento administrativo prévio junto à agência, além de indicar uma inadequação formal na notificação enviada à beneficiária.
Apesar da ressalva regulatória, o magistrado entendeu que a ausência de processo administrativo na ANS não impede o Poder Judiciário de analisar a fraude. Na sentença, destacou-se que o conjunto de provas demonstrava não apenas que a obesidade existia anos antes da contratação, mas que a beneficiária tinha pleno conhecimento do seu quadro clínico e dos tratamentos já realizados.
Outro ponto central da decisão foi a responsabilidade do titular do plano. Como foi ele quem preencheu e assinou o formulário em nome dos dependentes, assumiu o dever legal pela veracidade das informações prestadas.
Ao final, o juiz reconheceu a omissão dolosa e autorizou o cancelamento dos vínculos contratuais, estabelecendo apenas uma ressalva humanitária: a operadora não poderia interromper a assistência caso houvesse alguma internação hospitalar em curso no momento da rescisão.
O que dizem a Lei, a ANS e o STJ sobre doenças preexistentes?
No Direito à Saúde, a relação entre beneficiário e operadora é regida tanto pela Lei dos Planos de Saúde (Lei nº 9.656/1998) quanto pelo Código de Defesa do Consumidor (CDC). Embora a legislação proteja o consumidor como parte vulnerável, ela exige que ambas as partes ajam sob o princípio da boa-fé objetiva.
Na prática, os tribunais analisam essas disputas a partir de três regras fundamentais:
Súmula 609 do STJ: estabelece que a operadora não pode recusar cobertura alegando doença preexistente se não exigiu exames médicos prévios na contratação ou se não conseguir comprovar a má-fé do beneficiário. Quando a má-fé fica evidente — como no caso de Joinville, em que houve uma diferença de mais de 40 quilos entre o peso declarado e o real —, a proteção ao consumidor cede espaço à punição pela fraude.
Cobertura Parcial Temporária (CPT): quando o consumidor informa honestamente uma doença preexistente na contratação, o plano não pode recusar sua entrada. Nesses casos, aplica-se a CPT por até 24 meses, período em que ficam suspensos apenas procedimentos de alta complexidade, cirurgias e leitos de UTI relacionados especificamente àquela doença. Consultas, exames simples e atendimentos de outras especialidades seguem normais.
Rescisão por fraude: conforme o artigo 13 da Lei nº 9.656/1998, a fraude comprovada é uma das poucas hipóteses em que a operadora pode rescindir unilateralmente um contrato individual ou familiar.
Cuidados essenciais ao preencher a declaração de saúde
Para evitar negativas de cobertura legítimas ou o risco de cancelamento do contrato em momentos de vulnerabilidade, vale adotar algumas precauções antes de assinar a proposta de adesão:
Nunca omita diagnósticos ou tratamentos passados: mesmo que uma condição pareça controlada ou simples, se houver histórico em prontuário médico, ela deve ser informada.
Solicite a entrevista qualificada: pela regulamentação da ANS, o beneficiário tem o direito de preencher a declaração de saúde com o auxílio de um médico indicado pela operadora (sem custo adicional), garantindo que termos técnicos sejam registrados corretamente.
Revise os dados dos dependentes: titulares que contratam planos familiares devem confirmar o histórico clínico de cônjuges e filhos antes de assumir a responsabilidade pela declaração.
Perguntas frequentes sobre doença preexistente em planos de saúde
O plano de saúde pode cancelar o contrato se descobrir uma doença preexistente?
Sim, mas apenas se ficar comprovado que o beneficiário sabia da doença antes de assinar o contrato e a omitiu intencionalmente (má-fé/fraude). Se o consumidor não sabia da condição na época da adesão, não há fraude e o cancelamento é ilegal.
E se o titular preencheu a declaração errada pelo dependente?
O titular responde legalmente pelas declarações prestadas em nome do grupo familiar no ato da contratação. Se ficar provada a omissão consciente de dados relevantes de um dependente, o vínculo contratual pode ser comprometido.
O plano pode interromper uma internação se comprovar fraude durante o tratamento?
Não de imediato. Mesmo quando a Justiça autoriza o cancelamento do contrato por fraude, prevalece o entendimento de que a operadora deve garantir a continuidade da assistência hospitalar até a alta médica, preservando a vida e a dignidade do paciente.
A transparência na contratação é a maior garantia de segurança jurídica para o beneficiário. Caso você enfrente uma negativa de cirurgia ou uma ameaça de cancelamento contratual por suposta doença preexistente, buscar a avaliação de um advogado especialista em Direito à Saúde é fundamental para verificar se a operadora seguiu as normas da ANS e se houve, de fato, respaldo legal para a medida.